Κατασκευή
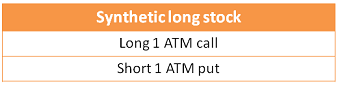
Η στρατηγική αποτελείται από μία long θέση σε ATM calls και ταυτόχρονα από μία short θέση σε ATM puts, στον ίδιο υποκείμενο τίτλο και με την ίδια λήξη.
Πότε χρησιμοποιείται
Όταν θέλουμε να προσομοιώσουμε μία long θέση σε μετοχή έτσι ώστε να καταβάλλουμε μόνο ένα μικρό μέρος των χρημάτων που χρειάζονται για ν’ ανοίξουμε τη θέση. Η στρατηγική synthetic long stock έχει το ίδιο προφίλ κινδύνου και τα ίδια χαρακτηριστικά με την long θέση στη μετοχή (δείτε επίσης την ενότητα ”σχέση ισοδυναμίας put-call” για μια πληρέστερη κατανόηση του μηχανισμού).
Ζημιές/Κέρδη στη λήξη
Μέγιστη ζημιά: Πολύ υψηλή (μέχρι η τιμή της μετοχής να πάει στο μηδέν) + καθαρό premium που πληρώσαμε (μείον αν το εισπράξαμε) + προμήθειες.
Μέγιστο κέρδος: Απεριόριστο προς τα πάνω – καθαρό premium που πληρώσαμε (συν αν το εισπράξαμε) – προμήθειες.
Διάγραμμα Κερδών/Ζημιών
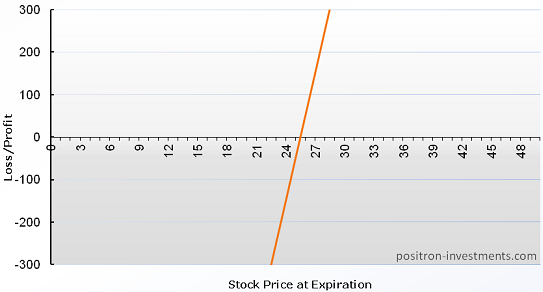
Παρακάτω βλέπουμε το διάγραμμα κερδών/ζημιών για τη στρατηγική synthetic long stock, το οποίο είναι ίδιο με το διάγραμμα μιας long θέσης σε μετοχή. Η τιμή εξάσκησης είναι $25, το premium του call είναι $2 και το premium του put είναι $1,50.
Παράδειγμα στρατηγικής synthetic long stock
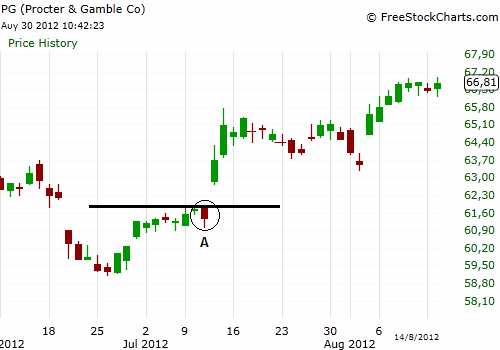
Στο ημερήσιο γράφημα της PG (κάτω) θεωρούμε ότι η μετοχή θα πραγματοποιήσει breakout πάνω από την αντίσταση τη στιγμή που βρίσκεται στο σημείο Α. Η αγορά βρίσκεται επίσης σε ανοδική τάση και το γεγονός αυτό αυξάνει την πιθανότητα για breakout. Αν θέλουμε ν’ αγοράσουμε 500 μετοχές της PG στα $62 θα πρέπει να πληρώσουμε $31.000 ($62×500). Ανοίγουμε όμως την options chain για την συγκεκριμένη μετοχή και βλέπουμε ότι στην τιμή εξάσκησης $62,50 και με λήξη μετά από δύο μήνες, το premium του call είναι $3,50 και του put είναι $2. Επομένως, αντί ν’ αγοράσουμε τη μετοχή μπορούμε να προσομοιώσουμε τη θέση αγοράζοντας 5 calls και ταυτόχρονα πουλώντας (short) 5 puts. Η εφαρμογή της στρατηγικής θα μας κοστίσει μόνο $750 [($3,50-$2)x100x5] συν τις προμήθειες.
 En
 Gr