Όλα τα options κατά τη διάρκεια της ζωής τους ενσωματώνουν αξία χρόνου, ανεξάρτητα από το moneyness που τα χαρακτηρίζει. Καθώς όμως πλησιάζουν προς τη λήξη τους η αξία χρόνου σταδιακά μειώνεται και ακριβώς στη λήξη το option έχει μόνο εσωτερική αξία αν είναι ITM ή καθόλου αξία αν είναι OTM. Το Θήτα μετράει πόση αξία χρόνου χάνει ένα option κάθε μέρα που περνάει (συμπεριλαμβανομένων Σαββατοκύριακων και αργιών), δεδομένου ότι όλοι οι άλλοι παράγοντες που επηρεάζουν το premium παραμένουν σταθεροί. Με άλλα λόγια μετράει το αποτέλεσμα που έχει η φθορά του χρόνου (time decay) στην τιμή του option.
Έστω ότι έχουμε ένα put (το ίδιο ισχύει και για call) με premium $2,30 και Θήτα 0,02. Αυτό συνεπάγεται ότι κάθε μέρα που περνάει το option θα χάνει $0,02. Άρα την επόμενη μέρα, δεδομένων όλων των άλλων παραγόντων που επηρεάζουν την τιμή του σταθερών, θ’ αξίζει $2,28 και την μεθεπόμενη $2,26.
Μαθηματικά το Θήτα εκφράζεται από την πρώτη παράγωγο της τιμής του option σε σχέση με το πέρασμα του χρόνου και ο τύπος του είναι:
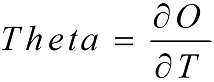
Μία βασική του ιδιότητα είναι ότι γίνεται μεγαλύτερο όσο πλησιάζει η λήξη του option. Πολλές στρατηγικές οι οποίες περιλαμβάνουν πώληση (writing) options που βρίσκονται κοντά στη λήξη τους, προσπαθούν να εκμεταλλευτούν ακριβώς αυτό το γεγονός, πουλώντας premium ακριβά και αγοράζοντας το φθηνότερα λόγω της φθοράς που προκαλεί το πέρασμα του χρόνου.
Το Θήτα παίρνει τις μεγαλύτερες τιμές του στα ATM γιατί αυτά ενσωματώνουν μεγαλύτερη αξία χρόνου και άρα έχουν και περισσότερη αξία χρόνου να χάσουν ανά ημέρα. Παίρνει τις μικρότερες τιμές του όσο τα options γίνονται περισσότερο ITM ή OTM γιατί όσο πιο πολύ ITM ή OTM είναι τόσο μικρότερη αξία χρόνου ενσωματώνουν.
Επομένως, εφόσον το Θήτα είναι μεγαλύτερο όσο μεγαλύτερη είναι η αξία χρόνου, μπορούμε να συμπεράνουμε ότι το Θήτα είναι μεγαλύτερο στα options με πιο μακρινή λήξη σε σχέση με αυτά που έχουν τα ίδια χαρακτηριστικά αλλά κοντινότερη λήξη. Αυτό είναι απόλυτα λογικό γιατί όπως γνωρίζουμε όσο πιο μακρινή είναι η λήξη τόσο περισσότερες είναι οι πιθανότητες να είναι ITM, γεγονός το οποίο αυξάνει την αξία χρόνου.
 En
 Gr